Já superamos a parte mais difícil: operar energia distribuída em escala nacional, com eficiência.
Há três tipos de empresas bilionárias em energia: distribuidoras, comercializadoras e grandes geradores. A abertura do mercado cria um quarto tipo — e estamos construindo a primeira e maior varejista de energia do Brasil.
Distribuidoras
Monopólio regional do fio. Concessão, rede e conta de luz.
Comercializadoras
Atacado e trading. Risco de preço e de crédito.
Grandes geradores
Ativos pesados, capital intensivo, ciclo longo.
Varejista de energia
Relacionamento, canal e operação com milhões de pequenos consumidores. É aqui que a Sunne está.
Chegamos aqui com 6 a 12x menos capital do que os pares.
Com R$ 6,5 milhões captados (Eneva e GV Angels) e disciplina de capital, já geramos mais de R$ 30 milhões em receita acumulada.
 Z-Tech · Ambev
Valores de concorrentes conforme divulgação pública (Startups.com.br, Exame, NeoFeed). Receita Sunne: acumulada desde a fundação, gerencial.
- Lemon — Série A R$ 60 M (jun/2022) liderada por Kaszek, com Lowercarbon; rodadas anteriores com Canary, Capitale, Z-Tech (Ambev), Big Bets e Norte. Total de ~R$ 80 M conforme conhecimento de mercado; valor divulgado da Série A: Startups.com.br
- Nextron — Série A R$ 26 M (mar/2024) + seed R$ 11,5 M (2022). Exame · Startups.com.br
Um mercado gigante, controlado por poucos incumbentes, difícil de entender — e passando pela maior mudança da sua história.
Conta de energia analógica e sem padrão nacional, em um setor onde a tarifa sobe quase 2x a inflação e os intermediários quebram.
Cada ponto = 100 mil unidades consumidoras. O ponto laranja é todo o mercado livre atual. Tudo o resto vira disputável até 2028.
- ~90 milhões de UCs; regulamentação da abertura. Poder360
- 85.450 UCs no ACL ao fim de 2025; +21,7 mil migrações em 2025. Canal Solar / CCEE
- Receita requerida das distribuidoras 2025: R$ 267,1 bi. MME · Informativo Tarifário 2025
- Reajuste tarifário médio +7% (2025) e +8,6% (2026). CNN/ANEEL · CNN/ANEEL 2026
- Comercializadoras em RJ (2W, Tradener, Electra, Electron, Gold, IBS…), ~R$ 8,6 bi. Canal Solar
Energia sobra. O que falta é distribuição confiável e eficiente até o consumidor.
O mercado hoje é descentralizado, toma risco de geração, sofre com inadimplência e opera no vermelho — muitos fechando as portas ou entrando em recuperação judicial.
- Conta de energia cara e subindo acima da inflação
- Experiência analógica: papel, boleto, sem padrão entre concessionárias
- Não sabe que pode economizar — e desconfia de quem promete
- Muita energia contratada e poucos clientes
- Sem canal próprio para chegar ao pequeno consumidor
- Gestão de carteira ineficiente, inadimplência e vacância
O problema não é produzir mais energia. É encontrar, educar, converter, ativar e reter milhões de pequenos consumidores com CAC sustentável e confiança local.
A Sunne Partners transforma aquisição de clientes em um canal de distribuição proprietário e de custo variável.
O Brasil já tem milhões de vendedores de relacionamento. O que a XP fez com assessores de investimento e a Prudential com Life Planners, a Sunne está fazendo com Assessores de Energia.
 Partners
- XP: 18,0 mil "total advisors" (4T25). XP Q4'25 results · ~27,7 mil assessores credenciados no Brasil. InfoMoney
- Prudential: +2 mil franquias (Life Planners), 5,4 M clientes. Sonho Seguro
- 1,7 M trabalhadores por app; renda média R$ 2.996. IBGE
- ~3 M empreendedores de venda direta, R$ 50 bi/ano. ABEVD
- 15,7 M MEIs. Brasil61 / Min. Fazenda
Operamos o ativo, somos donos do canal e ficamos com a margem — sem carregar o risco.
O modelo SaaS+ Enabling Marketplace (SEM) entrega unit economics positivos sem risco operacional ou financeiro, com gestão própria dos ativos e canal de distribuição proprietário.
| Características do biz model | Sem riscos da operação comercial | Serviços | ||||||
|---|---|---|---|---|---|---|---|---|
| Modelo | Asset light | Unit ec. + | Moats | Sem churn | Sem vacância | Sem inadimpl. | Trade | Gestão |
| Sunne · SEM | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ |
| Ativos próprios | ✕ | ✕ | ✕ | ✕ | ✕ | ✕ | ✓ | ✓ |
| Arrendamento | ✓ | ✕ | ✕ | ✕ | ✕ | ✕ | ✕ | ✕ |
| Marketplaces | ✓ | ✓ | ✕ | ✓ | ✓ | ✓ | ✓ | ✕ |
| Softwares | ✓ | ✓ | ✕ | ✓ | ✓ | ✓ | ✕ | ✕ |
Moats: tecnologia proprietária, efeitos de rede, alto custo de troca, marca e reputação, acesso a funding.
Considerando spread de 10%. Sem considerar os riscos operacionais do modelo de spread.
Positivos desde o primeiro cliente
Sem risco operacional ou financeiro no balanço
Gestão própria de +1.000 usinas
Distribuição proprietária: +4.000 assessores
Capacidades complementares: energia, vendas, tecnologia e experiência empreendedora.
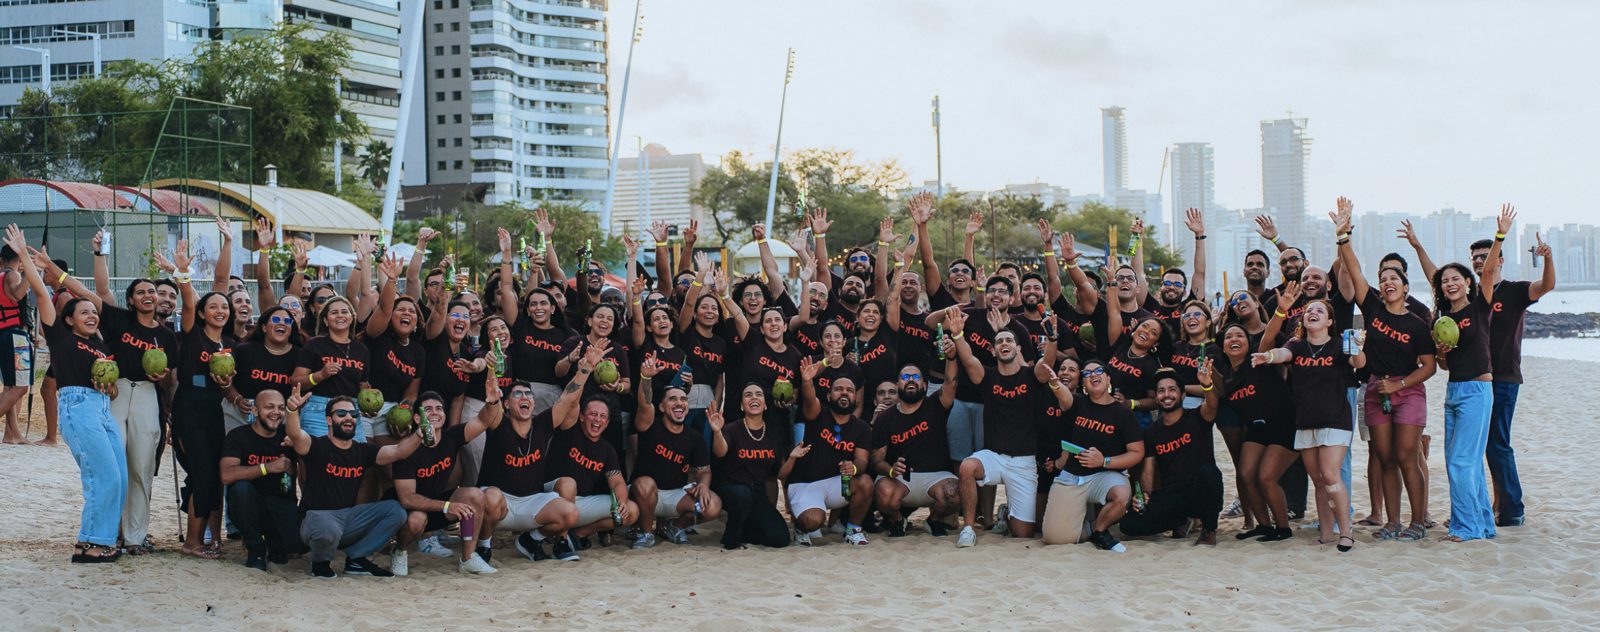
Time de 80+ pessoas em Fortaleza, com passagens por Raízen, Auren, CPFL, Neoenergia, Sicredi, Dotz, Hinode, V4 e Vorp.
Yuri Frota
- Ex-empreendedor no setor imobiliário
- Operador do mercado de energia (CCEE)
Victor Hugo
- +9 anos no setor de energia
- Ex-CTO de uma cleantech
Saulo Bruno
- Passagens por Dotz, Sicredi e Cartão Vai Bem
Danilo Leite
- Passagens por Raízen, Auren, CPFL e Neoenergia
Augusto Morais
- Passagens por Vorp, V4 e Hinode
- Liderou +5 mil pessoas e treinou +10 mil empresários
Dois milhões de clientes criam uma oportunidade de receita em escala venture.
A energia adquire o cliente; finanças e conectividade compõem ARPU e retenção. O mesmo cliente sustenta múltiplas receitas com CAC incremental decrescente — e a rede de assessores vira um dos maiores canais de distribuição do Brasil até 2030.
Energia, telecom, gás, seguros e serviços financeiros em uma única conta, vendidos por Partners independentes — um relacionamento multisserviço que virou uma empresa de bilhões.
Ambit: ~1,1 M clientes, vendida à Vistra por US$ 475 M (2019). Stream: carteira vendida à NRG por US$ 300 M (2019).
- Telecom Plus plc (Utility Warehouse) — resultados FY mar/2026: receita £1.941 M, 1,43 M clientes, 3,80 M serviços, 77,2 mil Partners. RNS via TradingView
- Ambit Energy — aquisição pela Vistra, US$ 475 M. Vistra / PR Newswire
- Stream Energy — venda da carteira à NRG, US$ 300 M. Utility Dive